Egy államilag támogatott, kedvezményes kamatozású hitel lehetősége sokak számára nyitja meg az utat a saját otthon felé. A 2025-ben elérhető, rendkívül kedvezményes 3%-os lakáshitel megszerzése egy alapos, de átlátható folyamat, amelynek ismerete kulcsfontosságú a sikerhez. Bár a hiteligénylés elsőre bonyolultnak tűnhet a sok feltétel és a szükséges dokumentumok miatt, tudatos felkészüléssel és a lépések ismeretével a folyamat jelentősen leegyszerűsíthető.
Ez az útmutató azért készült, hogy lépésről lépésre bemutassa az igénylés teljes menetét, az előkészületektől egészen a kölcsön folyósításáig. A cél, hogy minden igénylő magabiztosan és felkészülten vághasson bele a folyamatba, elkerülve a felesleges köröket és a hiánypótlások miatti csúszásokat, hogy minél hamarabb birtokba vehesse álmai otthonát.
A felkészülés és a jogosultság vizsgálata: az első lépés a 3%-os lakáshitel felé
Mielőtt még konkrét ingatlant keresnénk vagy bankfiókba mennénk, a legelső és legfontosabb teendő a program feltételrendszerének alapos megismerése és a saját jogosultságunk felmérése. A támogatott hiteleknek mindig szigorú személyi feltételei vannak, amelyek meghatározzák, hogy ki veheti igénybe a konstrukciót. Tisztáznunk kell, hogy megfelelünk-e az esetleges életkori, családi állapotra vagy a meglévő ingatlantulajdonra vonatkozó előírásoknak. A 3%-os lakáshitel igénylése a feltételek megismerésével és a jogosultságunk őszinte felmérésével kezdődik.
A személyi feltételek mellett a pénzügyi helyzetünk reális értékelése is elengedhetetlen. Ez magában foglalja a Központi Hitelinformációs Rendszerben (KHR) való státuszunk ellenőrzését, a rendelkezésre álló önerő mértékének számbavételét, valamint a havi nettó jövedelmünk és a meglévő hiteleink terheinek felmérését. A Jövedelemarányos Törlesztőrészlet Mutató (JTM) szabályai alapján ki kell számolnunk, hogy a jövedelmünk mekkora havi törlesztőrészletet bír el, ez ugyanis meghatározza a maximálisan felvehető 3%-os lakáshitel összegét.
A szükséges dokumentumok listája: a gördülékeny 3%-os lakáshitel ügyintézés alapja
A sikeres és gyors hitelbírálat kulcsa a hiánytalan, precízen összeállított dokumentáció. A bankok rendkívül alaposan ellenőrzik a benyújtott papírokat, ezért érdemes már a folyamat elején összegyűjteni mindent, amire szükség lehet. Az első csoport a személyes okmányok: érvényes személyi igazolvány, lakcímkártya, adókártya, és ha a feltételek megkövetelik, házassági anyakönyvi kivonat és a gyermekek születési anyakönyvi kivonatai. A 3%-os lakáshitel igényléséhez elengedhetetlen a precíz dokumentáció.
A második fontos csoport a jövedelmet igazoló dokumentumok. Alkalmazottak esetében ez jellemzően egy friss munkáltatói igazolást és az utolsó 3-6 havi, jövedelmet is tartalmazó bankszámlakivonatot jelent. Vállalkozóknak a Nemzeti Adó- és Vámhivatal (NAV) által kiállított jövedelemigazolásra és köztartozás-mentességről szóló igazolásra is szükségük lesz. A gördülékeny 3%-os lakáshitel ügyintézéshez érdemes ezeket előre bekérni.
A banki folyamatok: a hitelbírálat és a 3%-os lakáshitel jóváhagyása
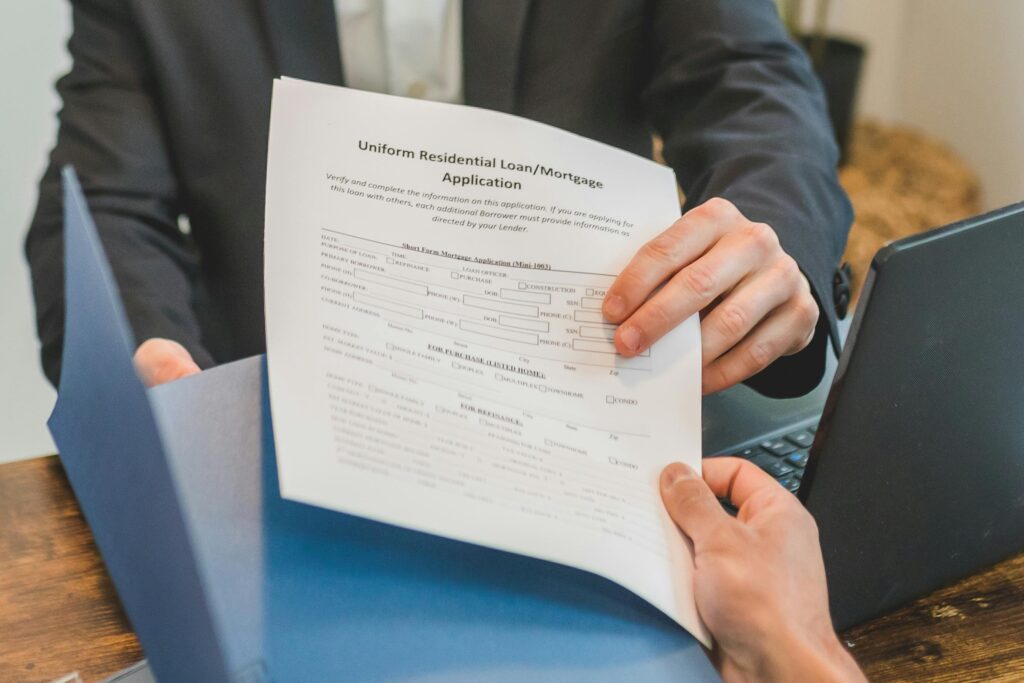
Miután meggyőződtünk a jogosultságunkról és összegyűjtöttük a szükséges papírokat, a következő lépés a megfelelő pénzintézet kiválasztása és a hivatalos hitelkérelem benyújtása. A bankban egy hitelügyintéző segít a kérelem kitöltésében és a dokumentumok ellenőrzésében. A kérelem benyújtásával elindul a hivatalos hitelbírálati folyamat, amely során a bank részletesen elemzi a pénzügyi helyzetünket és a benyújtott információk valódiságát. A 3%-os lakáshitel sorsa a hitelbírálaton dől el.
A bírálati folyamat elengedhetetlen része a fedezetül felajánlott ingatlan értékbecslése. A bank egy független szakértőt bíz meg az ingatlan forgalmi értékének megállapításával, ami meghatározza a maximálisan nyújtható kölcsön összegét. Ebben a szakaszban már rendelkeznünk kell egy ügyvéd által ellenjegyzett, érvényes adásvételi szerződéssel (vagy előszerződéssel) is, amelyet szintén be kell nyújtani a banknak. A pozitív bírálat jelenti a zöld utat a 3%-os lakáshitel felvételéhez.
A célegyenesben: a szerződéskötés és a 3%-os lakáshitel folyósítása
Amennyiben a hitelbírálat sikeres, a bank értesíti az ügyfelet a hitel jóváhagyásáról, és előkészíti a hitel- és jelzálogszerződést. A szerződések aláírására egy közjegyző előtt kerül sor, mivel a jelzálogjog bejegyzéséhez a jogszabályok közokiratot írnak elő. A szerződés minden részletre kiterjedően rögzíti a kölcsön feltételeit, a felek jogait és kötelezettségeit. A 3%-os lakáshitel szerződésének aláírása a folyamat legfontosabb mérföldköve.
Az aláírást követően a bank intézkedik a jelzálogjog bejegyzéséről a Földhivatalnál az ingatlan tulajdoni lapjára. Amint ez megtörtént, és minden egyéb szerződéses feltétel teljesült (például a szükséges önerő kifizetésének igazolása), következik az utolsó lépés: a hitelösszeg folyósítása. A bank az összeget jellemzően közvetlenül az eladó bankszámlájára utalja, ezzel pedig lezárul az igénylési folyamat, és az új tulajdonos birtokba veheti otthonát.